
Trí tuệ nhân tạo đang đi vào từng công việc của ngân hàng
Thưa ông, vài năm trước người ta nói nhiều về ngân hàng số, giao dịch trên điện thoại hay tự động hóa quy trình. Còn hiện nay, khi AI phát triển rất nhanh, lớp công nghệ bên trong ngân hàng đang thay đổi như thế nào?
Ông Trần Công Quỳnh Lân: Nếu nhìn lại quá trình phát triển công nghệ của ngân hàng, tôi cho rằng mỗi giai đoạn đều đặt ra một yêu cầu khác nhau đối với hạ tầng và kiến trúc công nghệ.
Khoảng năm 2017, VietinBank thực hiện một bước chuyển đổi lớn khi đưa vào vận hành đồng loạt nhiều hệ thống nền tảng quan trọng như Core Banking mới, kho dữ liệu doanh nghiệp EDW, nền tảng Open API cùng nhiều hệ thống nghiệp vụ. Đây là nền móng để ngân hàng hiện đại hóa hoạt động, phát triển các sản phẩm, dịch vụ mới và phục vụ khách hàng tốt hơn trên các kênh số.
Khi giao dịch dịch chuyển mạnh từ quầy lên các kênh số, quy mô và tần suất giao dịch tăng lên rất nhanh qua từng năm. Bài toán công nghệ lúc đó không chỉ là phát triển thêm tính năng, mà còn phải đầu tư mạnh cho năng lực xử lý giao dịch, bảo đảm hệ thống có thể vận hành liên tục, ổn định và đáp ứng được khối lượng giao dịch ngày càng lớn.
Đến giai đoạn hiện nay, sự phát triển rất nhanh của AI lại đặt ra một lớp yêu cầu mới. Do vậy,VietinBank đang đầu tư sâu hơn vào năng lực dữ liệu và năng lực tính toán. Ngân hàng xây dựng Data Lake thế hệ mới, tổ chức và quản trị dữ liệu theo hướng tập trung, nâng cao chất lượng và khả năng khai thác dữ liệu; đồng thời đầu tư hạ tầng tính toán chuyên biệt để đáp ứng các mô hình AI ngày càng lớn và phức tạp.
Có thể hình dung, nếu giai đoạn trước ngân hàng xây dựng một “hạ tầng giao dịch” đủ mạnh để phục vụ làn sóng ngân hàng số, thì giai đoạn hiện nay chúng tôi đang từng bước xây dựng một “hạ tầng dữ liệu và AI” đủ mạnh để AI có thể trở thành một năng lực dùng chung trong toàn ngân hàng. Đây là thay đổi lớn nhất của lớp công nghệ bên trong ngân hàng trong những năm gần đây.
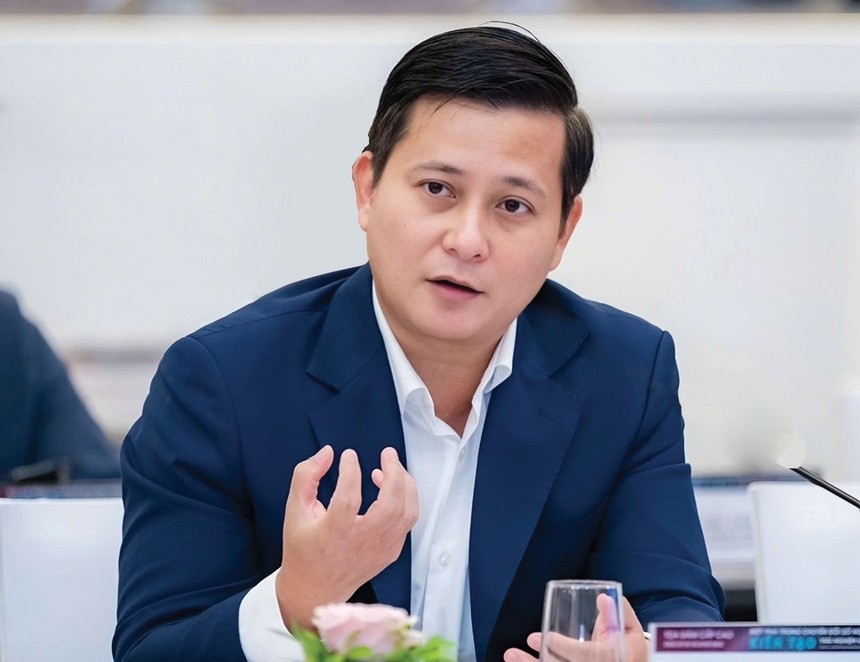 |
| Ông Trần Công Quỳnh Lân - Phó Tổng Giám đốc VietinBank, Giám đốc Khối Công nghệ Thông tin, Giám đốc Khối Dữ liệu & Trí tuệ nhân tạo |
Như vậy, AI trong ngân hàng giờ không còn chỉ là chatbot trả lời khách hàng?
Ông Trần Công Quỳnh Lân: Đúng vậy. Chatbot là một trong những ứng dụng AI dễ tiếp cận và triển khai ở giai đoạn đầu, nhưng AI hiện nay đã đi xa hơn rất nhiều.
Tại VietinBank, một trong những ứng dụng AI đầu tiên được triển khai trên quy mô toàn hệ thống là VietinBank Genie. Đây là trợ lý AI giúp cán bộ tra cứu, hỏi đáp các quy định, quy trình và tài liệu nội bộ, giúp cán bộ tiếp cận thông tin nhanh hơn rất nhiều so với cách tìm kiếm và đọc tài liệu truyền thống.
Từ nền tảng đó, chúng tôi tiếp tục phát triển MyGenie theo hướng không còn đơn thuần là một chatbot hỏi - đáp, mà trở thành trợ lý làm việc của mỗi cán bộ. Cán bộ có thể tự xây dựng các trợ lý AI phù hợp với công việc của mình. MyGenie được kết nối với email, lịch làm việc, tài liệu và các công cụ nghiệp vụ để có thể hiểu bối cảnh công việc, tổng hợp thông tin, hỗ trợ chuẩn bị nội dung và thực hiện các tác vụ hằng ngày.
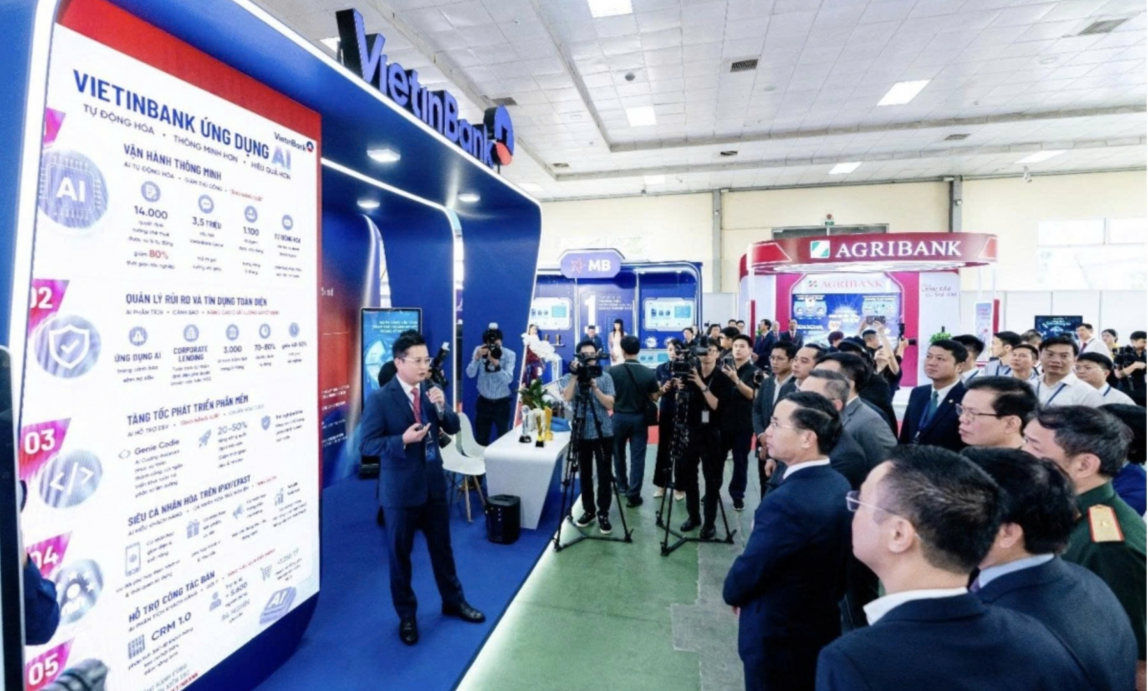
Quan trọng hơn, AI đang được tích hợp ngày càng sâu vào các quy trình nghiệp vụ cốt lõi của ngân hàng. Trong công tác tín dụng, AI hỗ trợ cán bộ xây dựng tờ trình thẩm định, với khoảng 80% dữ liệu được xử lý tự động; đồng thời hỗ trợ tổng hợp, phân tích và đưa ra những nhận định ban đầu về khách hàng. Qua đó, cán bộ có được bức tranh toàn diện hơn để xử lý hồ sơ nhanh hơn, phục vụ khách hàng tốt hơn nhưng vẫn bảo đảm các yêu cầu về kiểm soát rủi ro.
Trong bán hàng và chăm sóc khách hàng, trợ lý AI có thể tổng hợp dữ liệu từ nhiều nguồn để hình thành bức tranh đầy đủ hơn về khách hàng, nhận diện nhu cầu, gợi ý sản phẩm phù hợp và hỗ trợ cán bộ xây dựng kịch bản tiếp cận, chăm sóc cho từng khách hàng.
Ngay cả trong phát triển phần mềm, AI cũng đang được tích hợp sâu vào toàn bộ vòng đời phát triển phần mềm - từ hỗ trợ xây dựng tài liệu yêu cầu, đặc tả, lập trình, rà soát mã nguồn đến kiểm thử. Điều này không chỉ giúp tăng năng suất của đội ngũ công nghệ mà còn từng bước thay đổi cách chúng tôi phát triển các sản phẩm và dịch vụ số.
Vì vậy, chúng tôi nhìn AI không còn là một ứng dụng hay một chatbot riêng lẻ. AI đang dần trở thành một lớp năng lực được tích hợp vào các quy trình, hệ thống và công việc hằng ngày của ngân hàng. Khi AI đi được vào chính quy trình làm việc và tạo ra thay đổi đo lường được về tốc độ, năng suất, chất lượng phục vụ khách hàng và quản trị rủi ro, khi đó AI mới thực sự tạo ra giá trị.
Khi AI tham gia ngày càng sâu vào xử lý thông tin, đâu là ranh giới giữa “AI hỗ trợ” và “AI quyết định”, nhất là trong một lĩnh vực nhạy cảm như ngân hàng?
Ông Trần Công Quỳnh Lân: Đây là vấn đề chúng tôi đặc biệt thận trọng. Ngân hàng là lĩnh vực có yêu cầu rất cao về an toàn, bảo mật và quản trị rủi ro. Mỗi nghiệp vụ đều có quy trình, quy định, thẩm quyền và trách nhiệm đến từng cá nhân, đơn vị rất rõ ràng. Vì vậy, khi đưa AI vào, chúng tôi không thay đổi ngay những nguyên tắc kiểm soát đó, mà triển khai từng bước trên cơ sở đánh giá mức độ rủi ro và tác động của từng công việc.
Đối với những nghiệp vụ có thể ảnh hưởng trực tiếp đến quyền lợi của khách hàng hoặc các quyết định quan trọng của ngân hàng, AI trước hết đóng vai trò hỗ trợ và khuyến nghị. AI có thể tổng hợp, phân tích dữ liệu, phát hiện những điểm cần lưu ý và đưa ra các gợi ý để cán bộ có thêm cơ sở xem xét, nhưng con người vẫn là người kiểm tra và đưa ra quyết định cuối cùng.
Tuy nhiên, điều đó không có nghĩa AI chỉ dừng ở vai trò tư vấn. Với những công việc có mức độ rủi ro thấp hơn, quy tắc và tiêu chí rõ ràng, AI có thể được giao thực hiện một phần hoặc toàn bộ một công đoạn. Chẳng hạn trong tuyển dụng, AI có thể hỗ trợ sàng lọc một khối lượng lớn hồ sơ theo các tiêu chí xác định trước, sau đó con người tiếp tục tham gia ở các bước đánh giá và phỏng vấn.
Do đó, theo tôi, ranh giới giữa “AI hỗ trợ” và “AI quyết định” không phải là một đường ranh cố định cho tất cả các nghiệp vụ. Mức độ tự chủ được giao cho AI phải tương ứng với mức độ rủi ro của từng công việc.
 |
Công nghệ ngân hàng ngày càng phức tạp, từ ngân hàng lõi, điện toán đám mây, API đến dữ liệu lớn và AI. Một ngân hàng có cần tự phát triển tất cả những công nghệ ấy không, thưa ông?
Ông Trần Công Quỳnh Lân: Tôi cho rằng một ngân hàng không thể tự phát triển tất cả các công nghệ. Công nghệ thay đổi rất nhanh, trong khi trên thị trường có những sản phẩm, nền tảng đã được các hãng công nghệ đầu tư rất lớn và phát triển ở quy mô toàn cầu. Với những công nghệ như vậy, ngân hàng hoàn toàn có thể lựa chọn giải pháp phù hợp, hợp tác với đối tác để rút ngắn thời gian triển khai và tận dụng những thành tựu công nghệ mới nhất.
Điều quan trọng hơn là phải xác định những năng lực công nghệ nào ngân hàng cần thực sự làm chủ.
Theo tôi, những năng lực gắn trực tiếp với hoạt động cốt lõi, dữ liệu, an toàn bảo mật và khả năng phát triển sản phẩm, dịch vụ khác biệt thì ngân hàng phải có năng lực nội tại đủ mạnh để kiểm soát và chủ động phát triển. Làm chủ ở đây không nhất thiết có nghĩa là tự xây dựng mọi thành phần công nghệ từ đầu, mà là ngân hàng có quyền lựa chọn và có khả năng kiểm soát công nghệ, ngân hàng phải làm chủ kiến trúc, dữ liệu, nền tảng tích hợp, các tiêu chuẩn công nghệ và an toàn bảo mật; đồng thời có đội ngũ đủ năng lực để phát triển, tích hợp, vận hành và thay thế công nghệ khi cần thiết.
Ông từng dùng một cách nói khá thú vị: cán bộ ngân hàng rồi sẽ cần “AI văn phòng” giống như trước đây cần tin học văn phòng. Vì sao ông đặt vấn đề như vậy?
Ông Trần Công Quỳnh Lân: Tôi hay dùng khái niệm “AI văn phòng” bởi tôi cho rằng AI đang là một năng lực làm việc cơ bản, tương tự như tin học văn phòng trước đây.
Cách đây 20 - 30 năm, chúng ta bắt đầu làm quen với máy tính, Word, Excel... Ban đầu đó là những công cụ mới, nhưng sau một thời gian, biết sử dụng máy tính và các phần mềm văn phòng trở thành kỹ năng gần như bắt buộc đối với người lao động. AI cũng đang đi theo một quá trình tương tự, nhưng với tốc độ nhanh hơn rất nhiều.
Điều đó không có nghĩa mỗi cán bộ ngân hàng đều phải trở thành kỹ sư AI hay hiểu sâu về thuật toán. Điều quan trọng là mỗi cán bộ biết giao việc cho AI, khai thác đúng khả năng, kiểm soát kết quả và chịu trách nhiệm về công việc của mình.
Vì vậy, song song với đầu tư công nghệ, VietinBank cũng chú trọng phát triển năng lực AI cho đội ngũ. Chúng tôi tổ chức các chương trình đào tạo không chỉ hướng dẫn cách sử dụng công cụ mà quan trọng hơn là giúp mỗi người hiểu công việc nào có thể giao cho AI, công việc nào con người phải kiểm soát và làm thế nào để khai thác AI một cách hiệu quả, an toàn.
Tôi cho rằng trong vài năm tới, khoảng cách về năng suất có thể không chỉ nằm ở việc một người giỏi nghiệp vụ hơn người khác, mà còn ở khả năng người đó biết kết hợp năng lực chuyên môn của mình với AI như thế nào. Vì vậy, “AI văn phòng” cuối cùng không phải là học thêm một công cụ mới, mà là hình thành một phương thức làm việc mới, trong đó con người và AI cùng tham gia vào quá trình tạo ra kết quả công việc.
Xin cảm ơn ông về cuộc trao đổi này!
Vân Anh (thực hiện)
Đường dẫn bài viết: https://tudonghoangaynay.vn/tri-tue-nhan-tao-dang-di-vao-tung-cong-viec-cua-ngan-hang-24033.htmlIn bài viết
Cấm sao chép dưới mọi hình thức nếu không có sự chấp thuận bằng văn bản. Copyright © 2024 https://tudonghoangaynay.vn/ All right reserved.