Phiên giao dịch ngày 2/10 tiếp tục diễn biến tiêu cực khi VN-Index giảm 11,59 điểm (-0,66%) xuống 1.737,71 điểm. HNX-Index giảm 1,91 điểm xuống 266,75 điểm, trong khi UPCoM-Index giảm 0,68 điểm xuống 125,89 điểm.
Tính chung 5 phiên, VN-Index mất 47,4 điểm so với mức 1.785,11 điểm cuối phiên 25/9. Thanh khoản duy trì ở mức cao với tổng giá trị giao dịch toàn thị trường khoảng 17.857 tỷ đồng, cho thấy áp lực cung vẫn hiện hữu.
 |
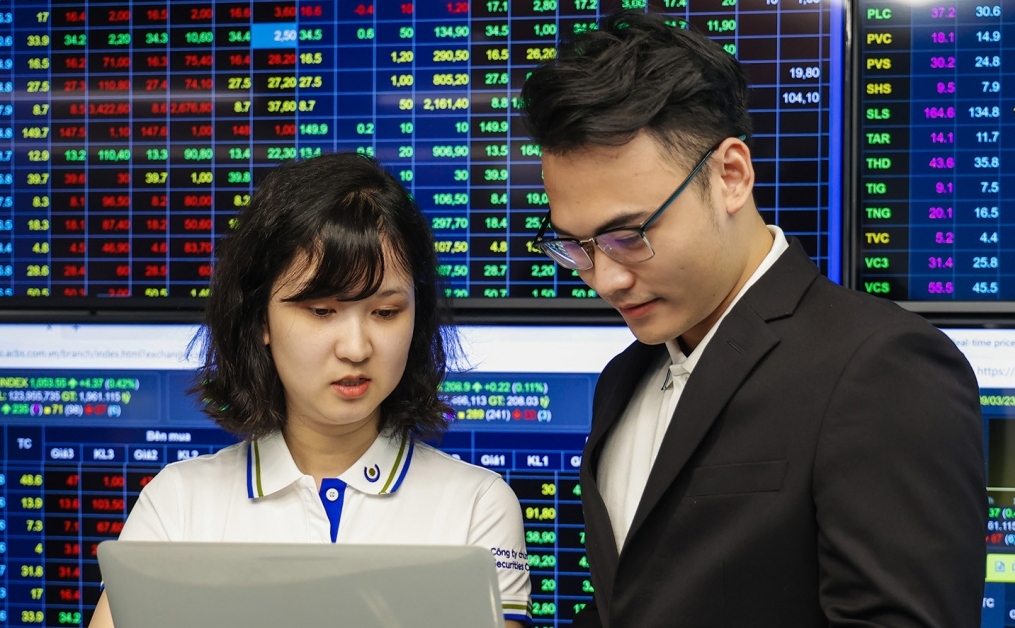
| Quản trị rủi ro, hạ tỷ trọng các nhóm ngành chịu áp lực bán mạnh/Ảnh minh họa |
Đáng chú ý, PNJ ghi nhận khối lượng giao dịch lớn nhất trong lịch sử, đồng thời bị bán ròng hơn 1.200 tỷ đồng. VIC và TCB cũng chịu áp lực bán đáng kể, với giá trị bán ròng lần lượt khoảng 188 tỷ đồng và 147 tỷ đồng.
Diễn biến phân hóa tiếp tục thể hiện rõ trên thị trường khi áp lực bán tập trung ở nhiều nhóm cổ phiếu vốn hóa lớn. Nhóm tài chính ghi nhận nhiều mã giảm mạnh như VIX, STB, MBB, TCB, SSI và VND. Trong khi đó, nhóm năng lượng cũng chịu áp lực điều chỉnh với BSR, PVS, PVD, PVT và PLX đồng loạt giảm.
Theo đánh giá, VN-Index đã có tuần giảm thứ hai liên tiếp, với mức giảm 47,4 điểm, tương đương 2,66%. Diễn biến này cho thấy xu hướng điều chỉnh ngắn hạn đang được củng cố, trong khi lực cầu chưa đủ mạnh để tạo thế cân bằng trên thị trường.
Đáng chú ý, khối ngoại đẩy mạnh bán ròng với tổng giá trị lên tới 5.022,41 tỷ đồng trong tuần. Hoạt động bán ròng mạnh của nhà đầu tư nước ngoài diễn ra trong bối cảnh dòng tiền trong nước chưa thực sự tích cực, qua đó gia tăng tâm lý thận trọng trên thị trường.
Trong ngắn hạn, quán tính giảm điểm có thể tiếp tục duy trì khi áp lực cung vẫn lớn và tâm lý nhà đầu tư chưa ổn định. Tuy nhiên, vùng hỗ trợ tâm lý quanh 1.700 điểm được kỳ vọng có thể thu hút lực cầu bắt đáy, từ đó tạo điều kiện cho thị trường xuất hiện những nhịp hồi phục kỹ thuật.
Dù vậy, các nhịp hồi nếu xuất hiện vẫn cần được quan sát thêm về thanh khoản và độ rộng thị trường để đánh giá khả năng hình thành vùng cân bằng. Việc chỉ số hồi phục trong thời gian ngắn nhưng thiếu sự lan tỏa của dòng tiền có thể chưa đủ để xác nhận xu hướng giảm đã kết thúc.
Trong bối cảnh hiện tại, nhà đầu tư nên ưu tiên quản trị rủi ro, hạn chế gia tăng tỷ trọng khi thị trường chưa phát tín hiệu ổn định rõ ràng. Đối với những nhóm ngành đang chịu áp lực bán mạnh, việc hạ tỷ trọng có thể giúp giảm mức độ biến động của danh mục.
Hoạt động giải ngân mới nên được cân nhắc khi VN-Index xác nhận vùng cân bằng và lực cầu có dấu hiệu cải thiện. Thay vì bắt đáy sớm, nhà đầu tư có thể kiên nhẫn chờ tín hiệu xác nhận rõ hơn về dòng tiền và diễn biến chỉ số trước khi nâng tỷ trọng cổ phiếu.